O que a planilha faz
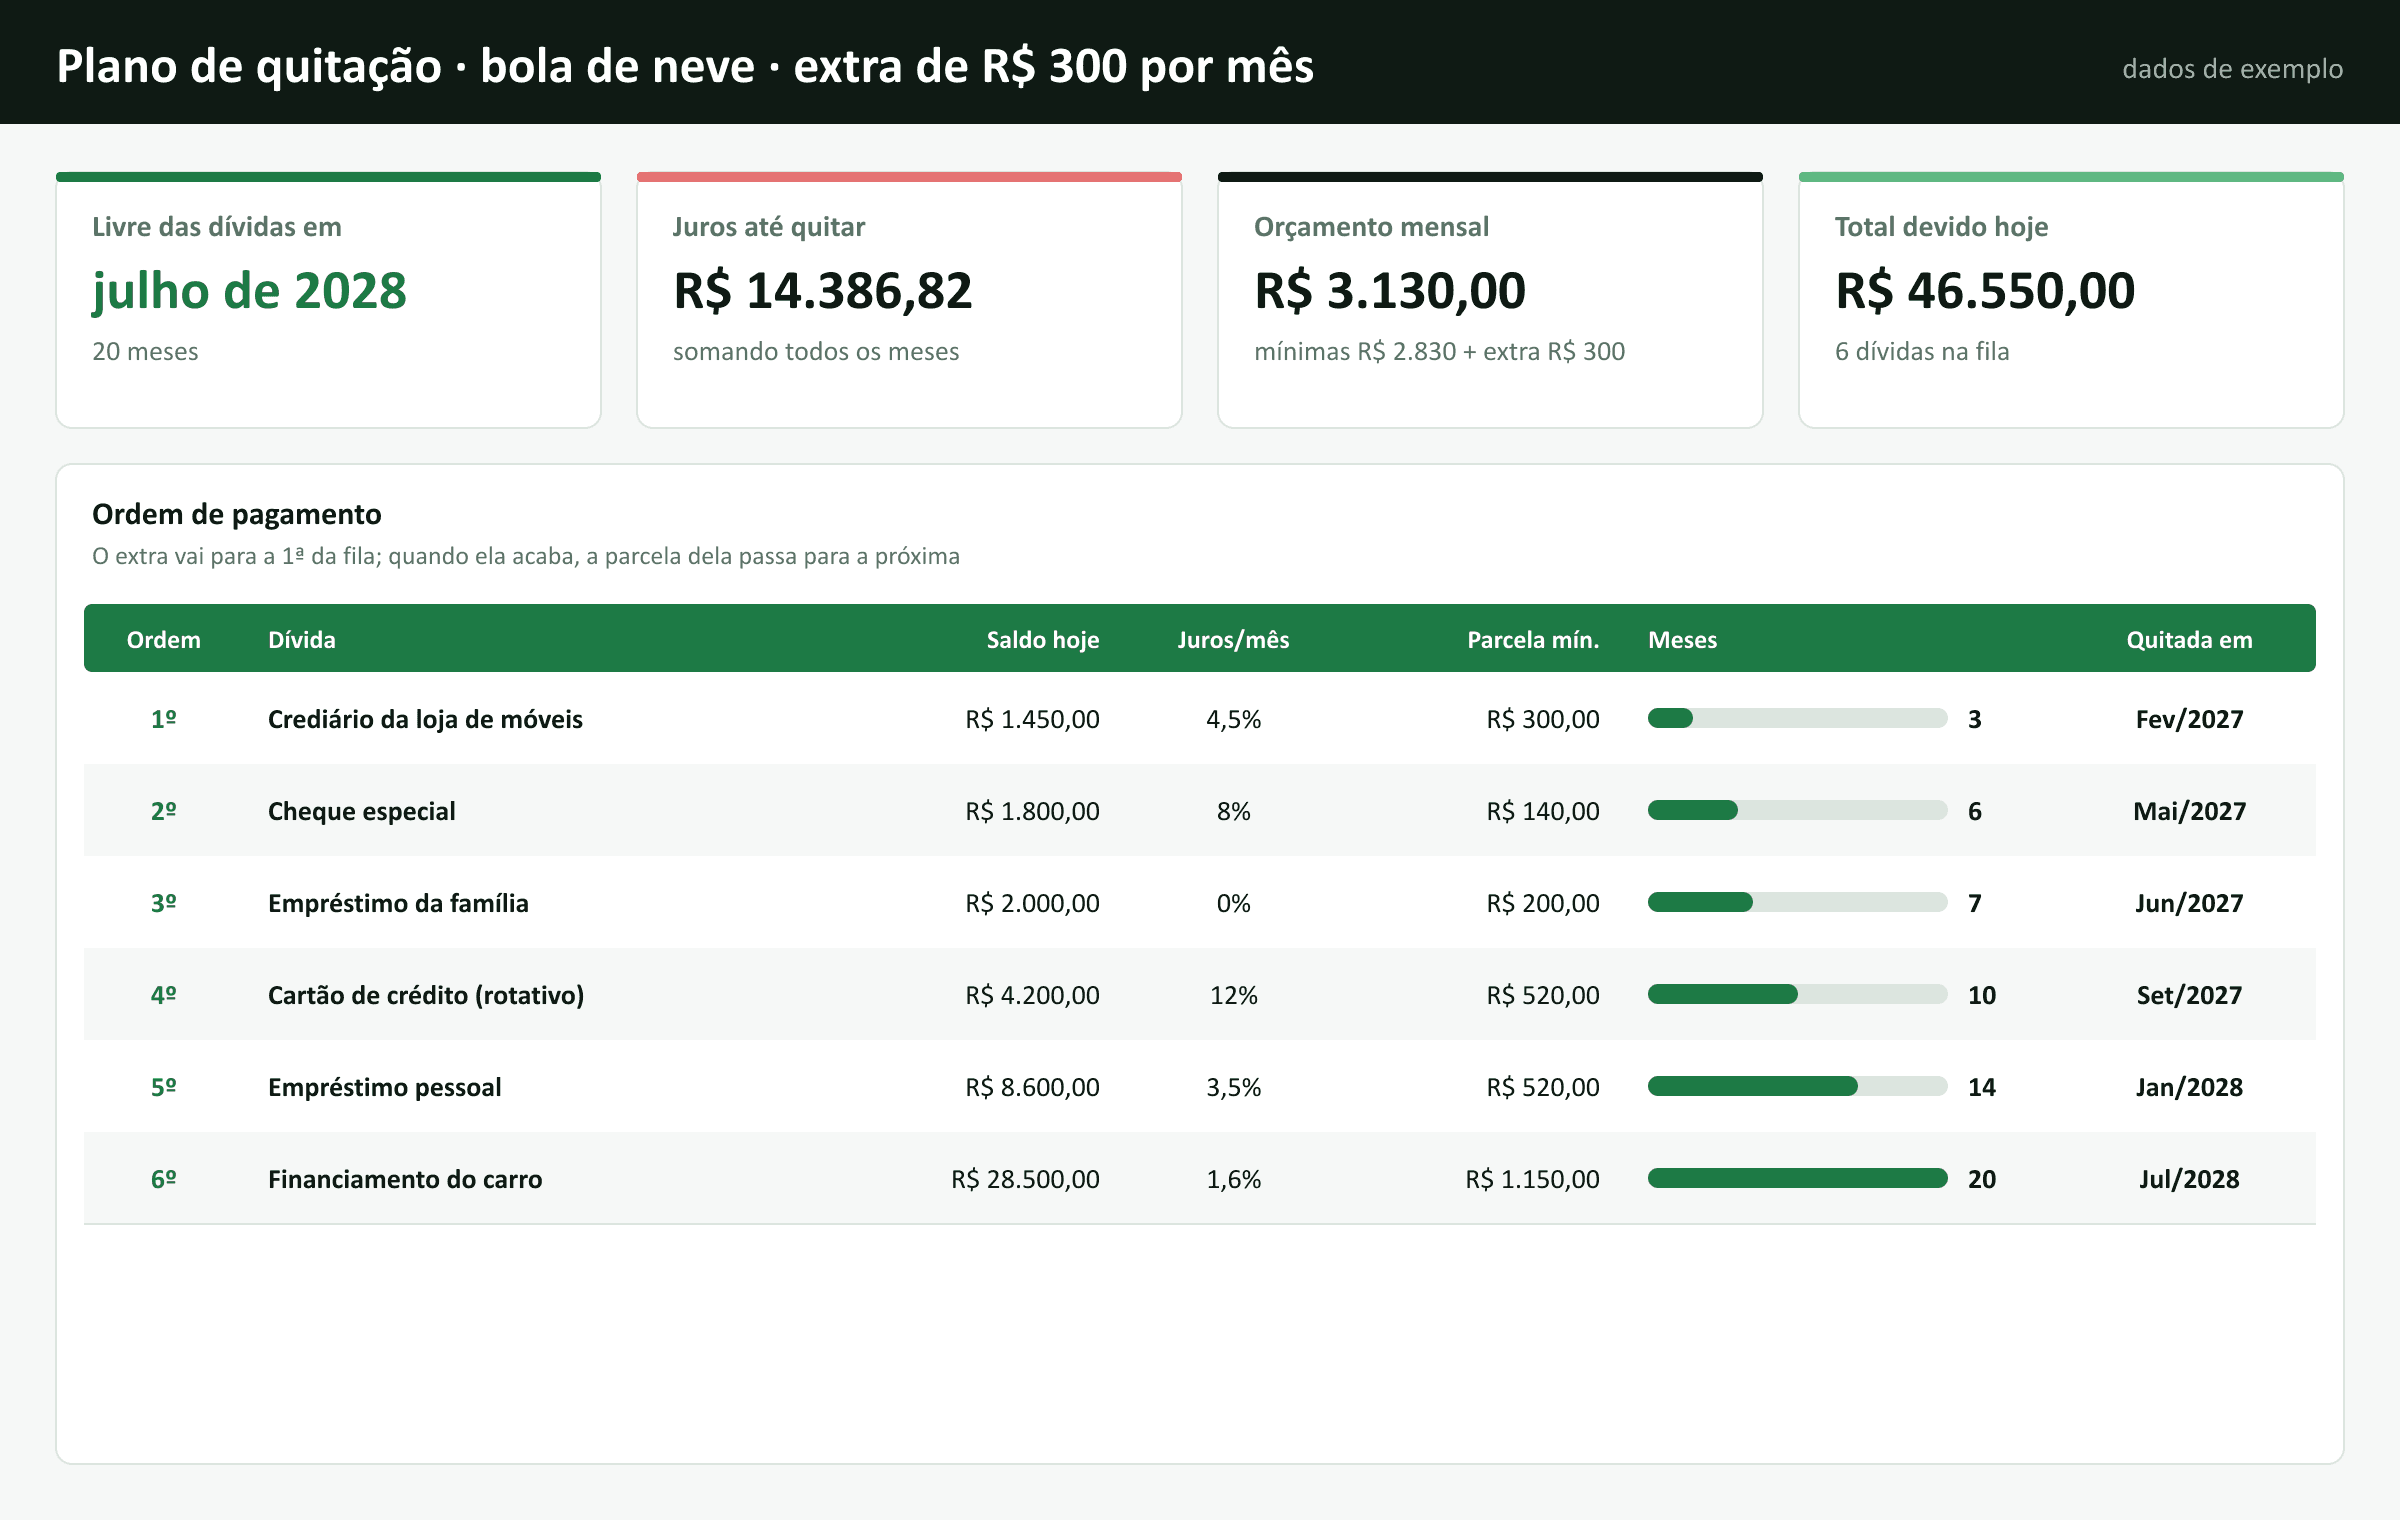
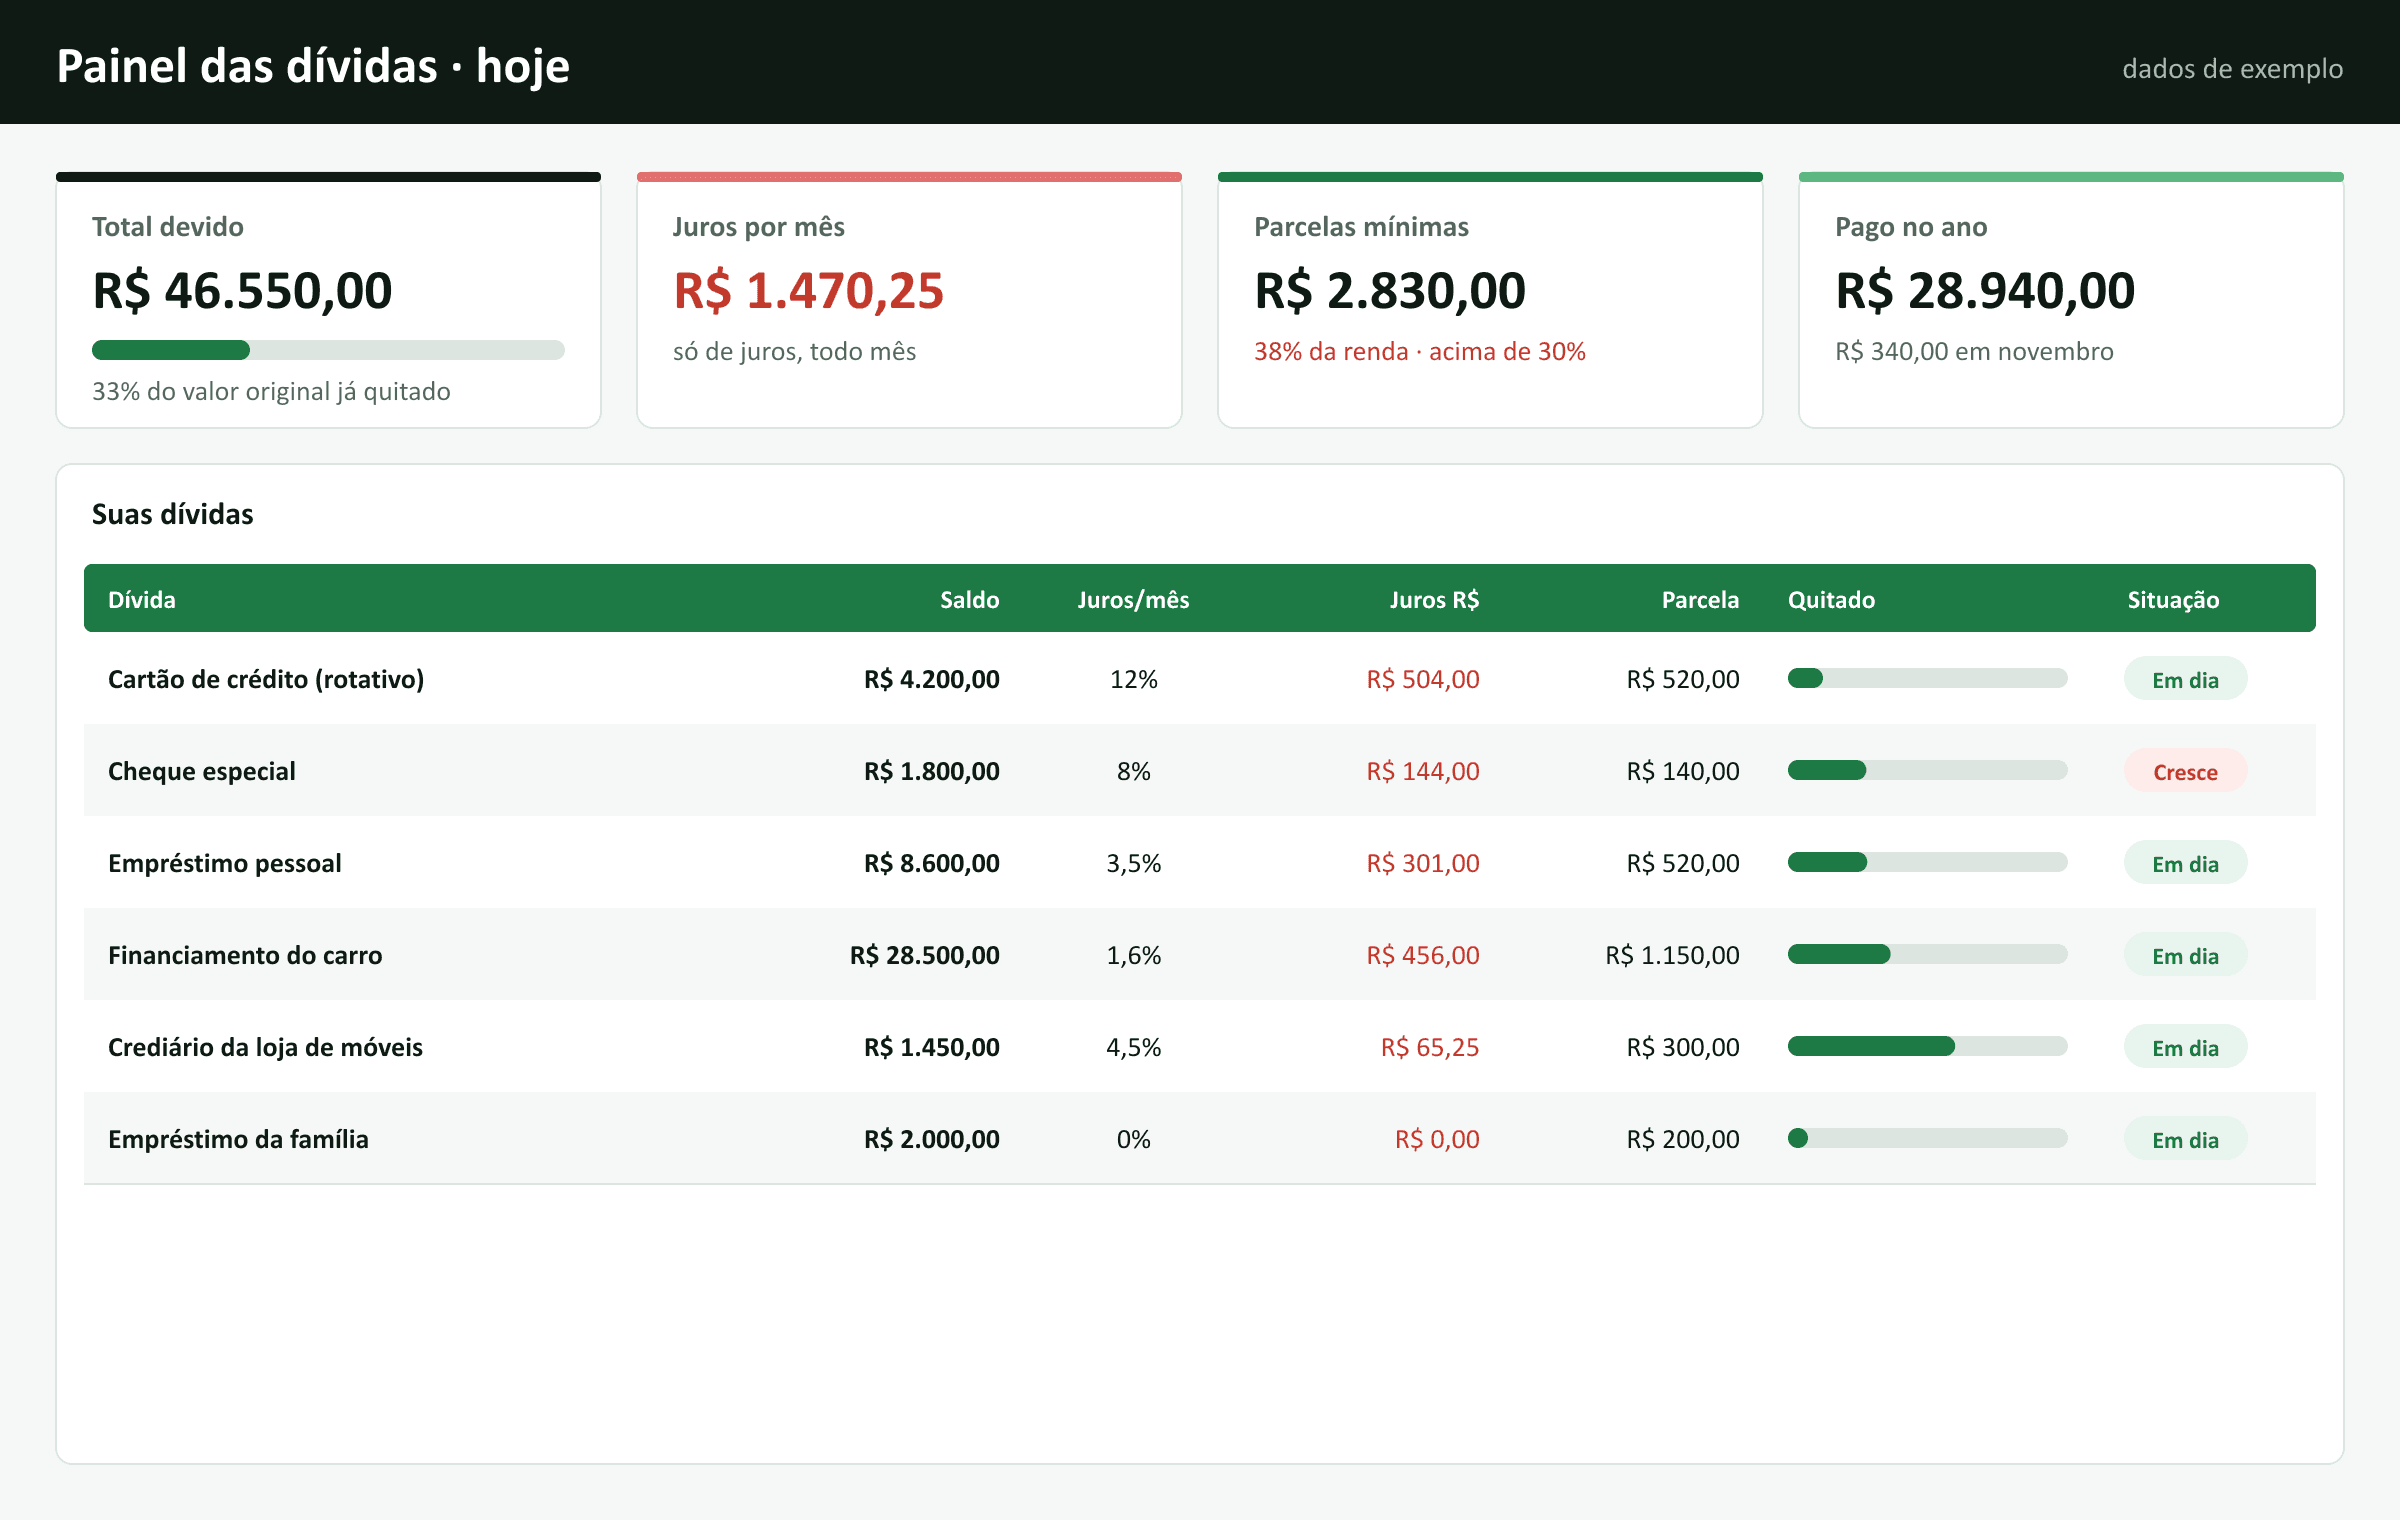
Na aba Dívidas, você cadastra cada dívida com o saldo de hoje, os juros ao mês e a parcela mínima. A aba Plano escolhe a ordem de pagamento pelo método bola de neve (menor saldo primeiro) ou avalanche (maiores juros primeiro), soma um valor extra por mês e simula mês a mês até a última dívida acabar: mostra quando cada uma é quitada, a data em que você fica livre e quanto vai pagar de juros nos dois métodos. O Painel mostra o total devido, quanto custa de juros por mês, quanto da renda vai para as parcelas e os pagamentos registrados. Funciona no Excel e no Google Planilhas, sem macros.
- Até 15 dívidas: cartão, cheque especial, empréstimos, financiamentos, crediário e contas atrasadas
- Plano de quitação pelo método bola de neve ou avalanche, com a ordem de pagamento
- Mês em que cada dívida é quitada e a data em que você fica livre de todas
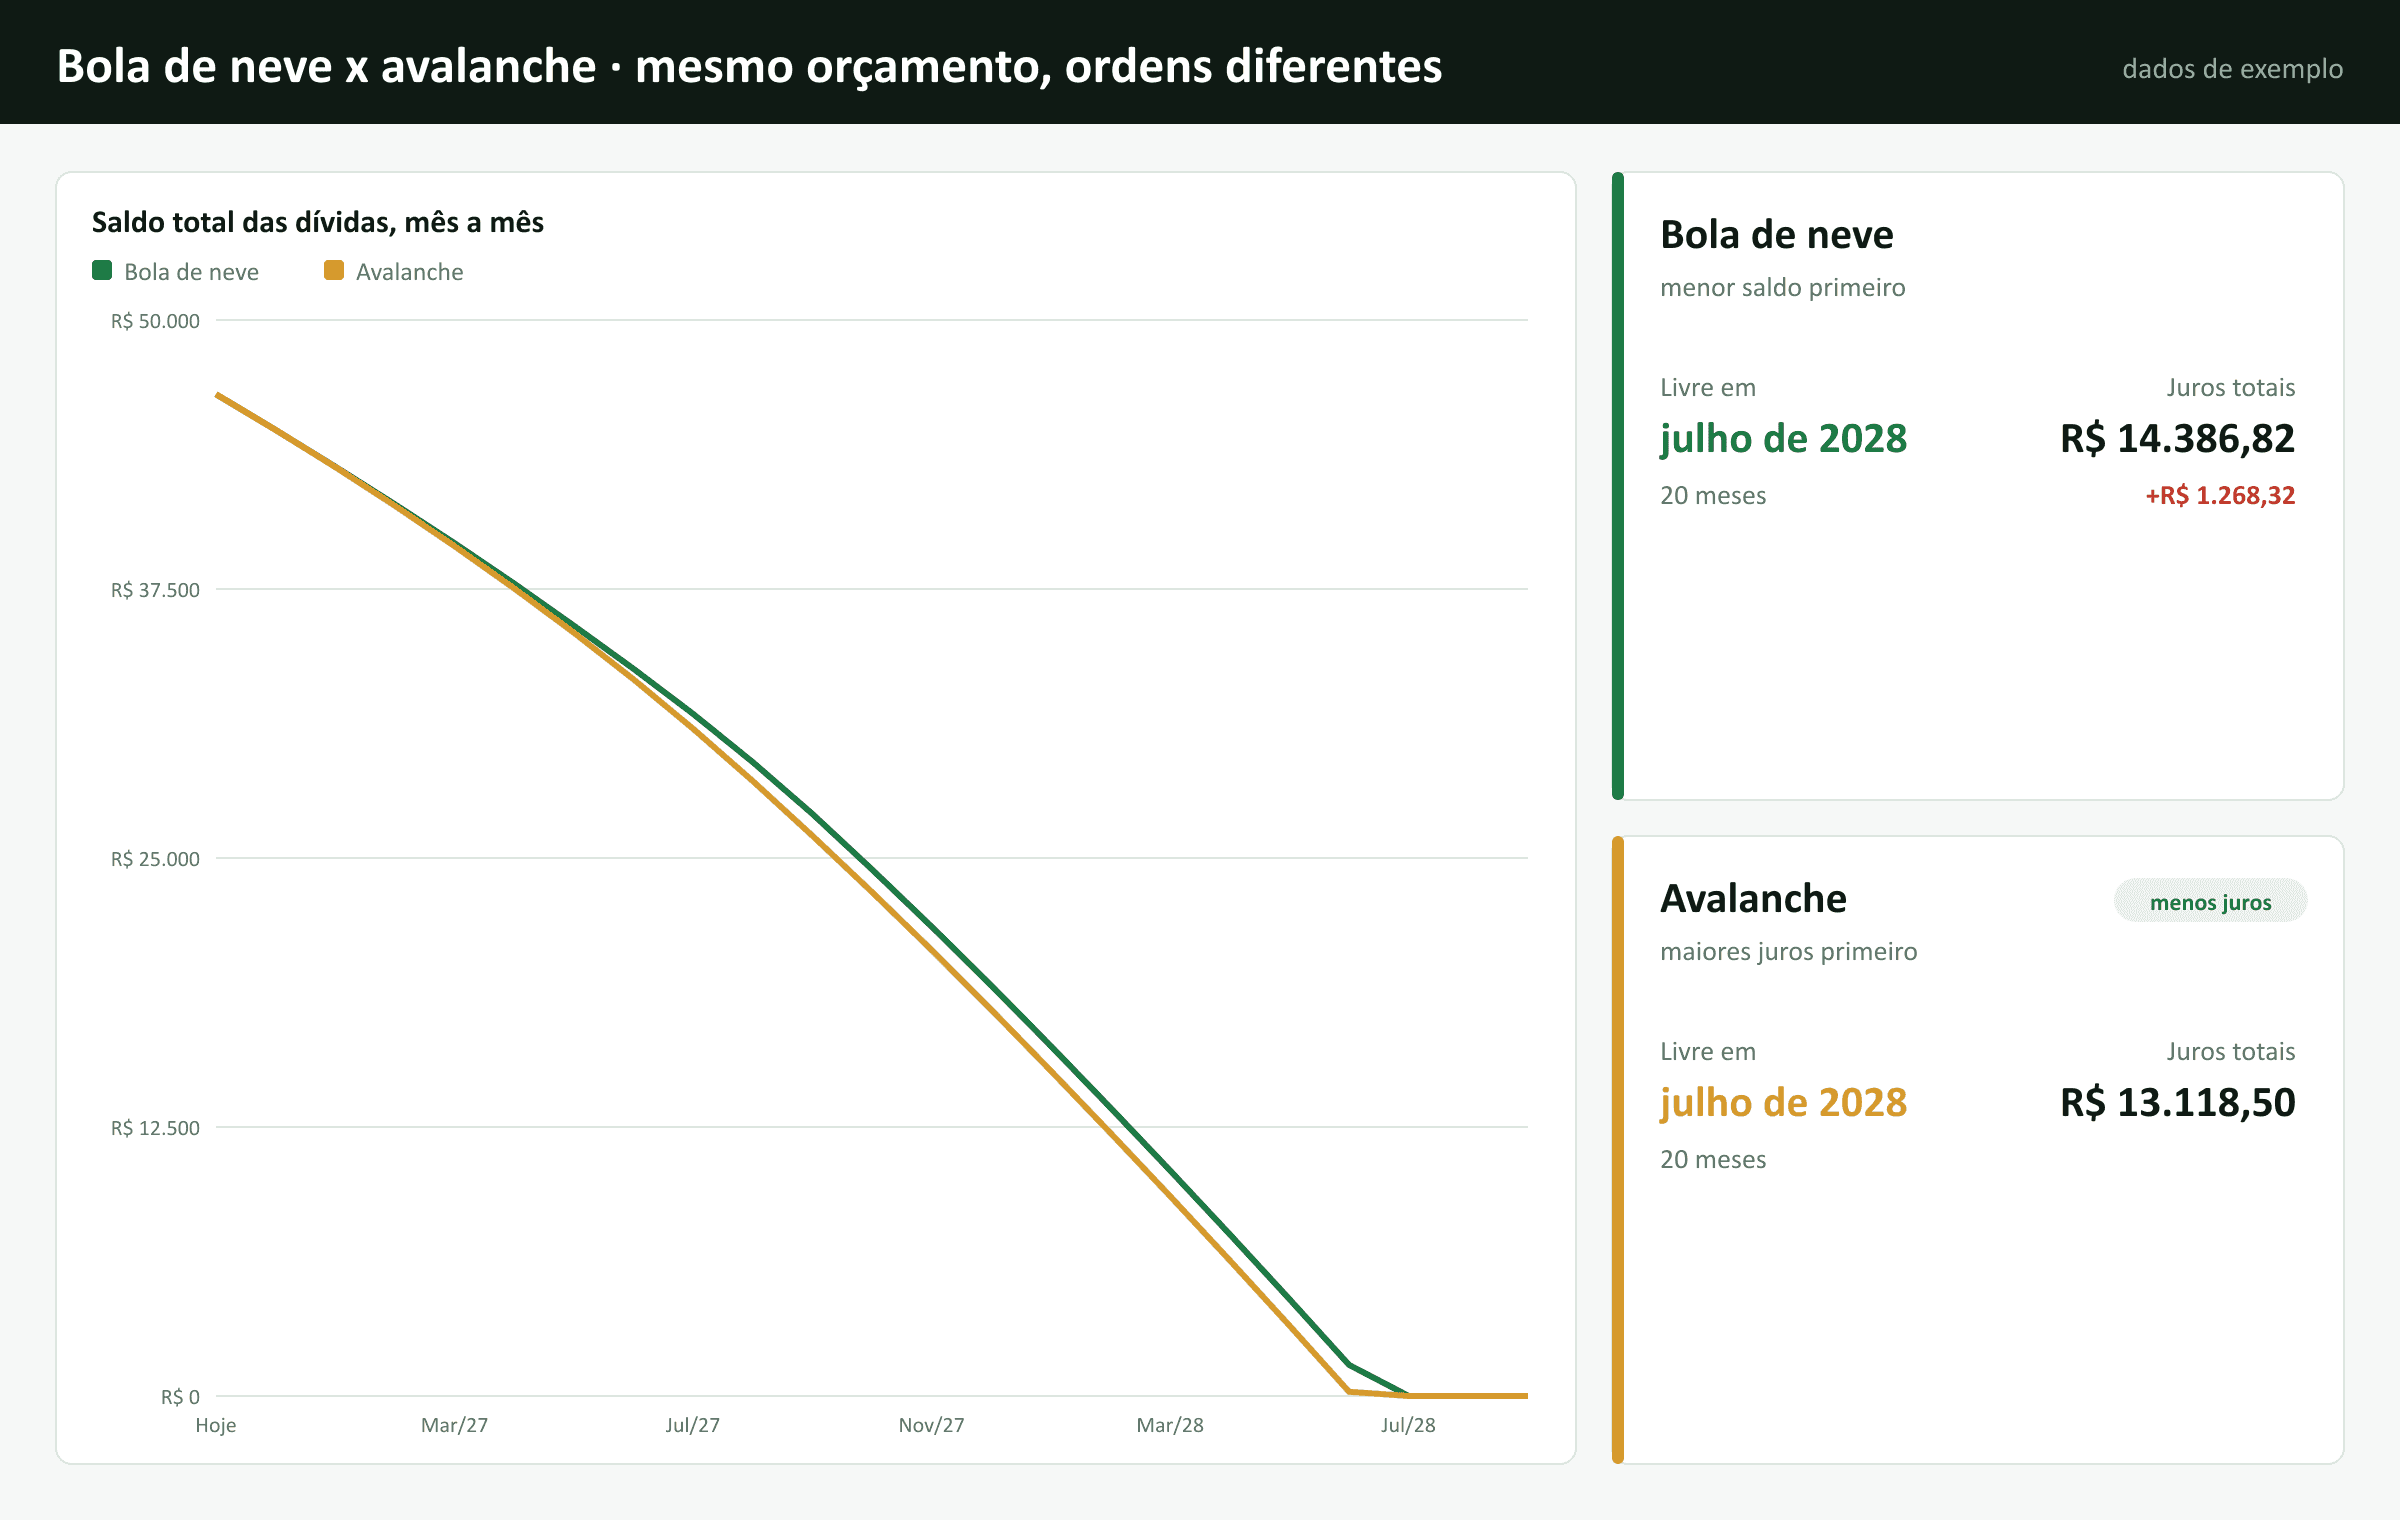
- Comparação dos dois métodos: meses até quitar e juros pagos em cada um
- Simulação do valor extra por mês: veja quanto tempo e juros ele economiza
- Juros que as dívidas custam por mês, em reais, e quanto da renda vai para as parcelas
- Aviso quando a parcela não cobre nem os juros e a dívida cresce
- Registro dos pagamentos e PDF para imprimir e acompanhar à mão
Como organizar as dívidas em 4 passos
Quem tem várias dívidas costuma saber o valor da parcela de cada uma, mas não o total devido nem quanto paga de juros. O primeiro passo para sair delas é colocar tudo no papel, sem deixar nenhuma de fora.
- Liste todas as dívidas: cartão, cheque especial, empréstimos, financiamentos, crediário, contas atrasadas e dinheiro emprestado de parentes.
- Para cada uma, anote o saldo devedor de hoje (está no aplicativo do banco ou no carnê), os juros ao mês e a parcela mínima.
- Some as parcelas mínimas e compare com a renda. Se passar de 30% da renda, o orçamento está apertado e vale buscar renegociação.
- Defina quanto dá para pagar a mais por mês, além das parcelas, e escolha a ordem em que as dívidas serão quitadas.
Bola de neve ou avalanche: qual método escolher
Nos dois métodos você paga a parcela mínima de todas as dívidas e coloca o dinheiro extra em uma só. Quando ela acaba, a parcela dela passa a ajudar a próxima da fila, e o valor livre vai crescendo, como uma bola de neve. A diferença está na ordem.
No método bola de neve, a fila começa pela dívida de menor saldo. As primeiras dívidas acabam rápido, e essa sensação de progresso ajuda a manter o plano. No método avalanche, a fila começa pela dívida com os maiores juros. Ele costuma pagar menos juros no total, principalmente quando há uma dívida cara e grande, como o rotativo do cartão.
A planilha calcula os dois e mostra a diferença em meses e em reais. Se a diferença de juros for pequena, o método bola de neve pode valer pela motivação. Se for grande, a avalanche economiza dinheiro. A escolha é sua: troque o método na aba Plano e veja o efeito na hora.
Juros do cartão e do cheque especial
O rotativo do cartão de crédito e o cheque especial estão entre os créditos mais caros do país, com juros que podem passar de 8% ou 10% ao mês. Uma dívida de R$ 4.000 com juros de 12% ao mês cresce R$ 480 só no primeiro mês se nada for pago. Por isso, quando a parcela paga não cobre os juros, a planilha avisa: a dívida está crescendo, mesmo com pagamentos em dia.
Antes de aceitar uma proposta de renegociação, coloque os números dela na planilha: o novo saldo, os juros ao mês e a parcela. Compare o mês em que você fica livre e os juros totais com o plano atual. Uma parcela menor nem sempre é um bom negócio: se o prazo ficar muito mais longo, os juros totais podem crescer. Prefira propostas com juros menores, mesmo que a parcela não caia tanto, e evite trocar uma dívida por outra sem saber quanto ela vai custar no final.
Nesses casos, vale procurar o banco para trocar a dívida por um parcelamento ou empréstimo com juros menores, e usar a planilha para comparar o plano antes e depois. Para não voltar ao rotativo, acompanhe as parcelas e as próximas faturas com a planilha de controle de cartão de crédito.
Depois de quitar: o orçamento para não voltar
O plano de quitação mostra a data em que você fica livre, mas o que mantém você longe das dívidas é o orçamento. Quando a última dívida acabar, o valor que ia para as parcelas pode virar uma reserva de emergência, que cobre imprevistos sem precisar de empréstimo.
Para planejar o mês com limites por categoria e acompanhar o que foi gasto, use a planilha de orçamento familiar. Ela ajuda também durante o plano: é nela que você encontra o valor extra que acelera a quitação.
Abas da planilha
- Comece aqui
- O passo a passo, que se marca sozinho conforme você preenche, e as dúvidas mais comuns.
- Dívidas
- Cada dívida em uma linha: credor, tipo, valor original, saldo de hoje, juros ao mês, parcela mínima e dia de vencimento. Até 15 dívidas, sem fórmulas.
- Pagamentos
- Cada pagamento feito: data, dívida e valor. São 1.000 linhas, sem fórmulas.
- Plano
- Escolha o método e o valor extra por mês. A planilha mostra a ordem de pagamento, quando cada dívida acaba, a data em que você fica livre, os juros e a comparação dos dois métodos.
- Painel
- Total devido, % já quitado, juros por mês, parcelas sobre a renda, pagamentos do mês e o resumo de cada dívida.
- Configurações
- A renda mensal, o mês de início do plano e os tipos de dívida.
Como usar a planilha de controle de dívidas
- 1Baixe a planilha e abra no Excel ou importe no Google Planilhas.
- 2Na aba Dívidas, troque os exemplos pelas suas dívidas: saldo de hoje, juros ao mês e parcela mínima.
- 3Em Configurações, informe a renda mensal e o mês em que o plano começa.
- 4Na aba Plano, escolha o método e quanto dá para pagar a mais por mês.
- 5Siga a ordem do plano, registre os pagamentos e atualize os saldos uma vez por mês.
Como abrir no Google Planilhas
- Baixe o arquivo .xlsx no seu computador.
- No Google Drive, clique em Novo > Upload de arquivo e selecione a planilha.
- Abra o arquivo e use Arquivo > Salvar como Planilhas Google para editar online.
Versão para imprimir (PDF)
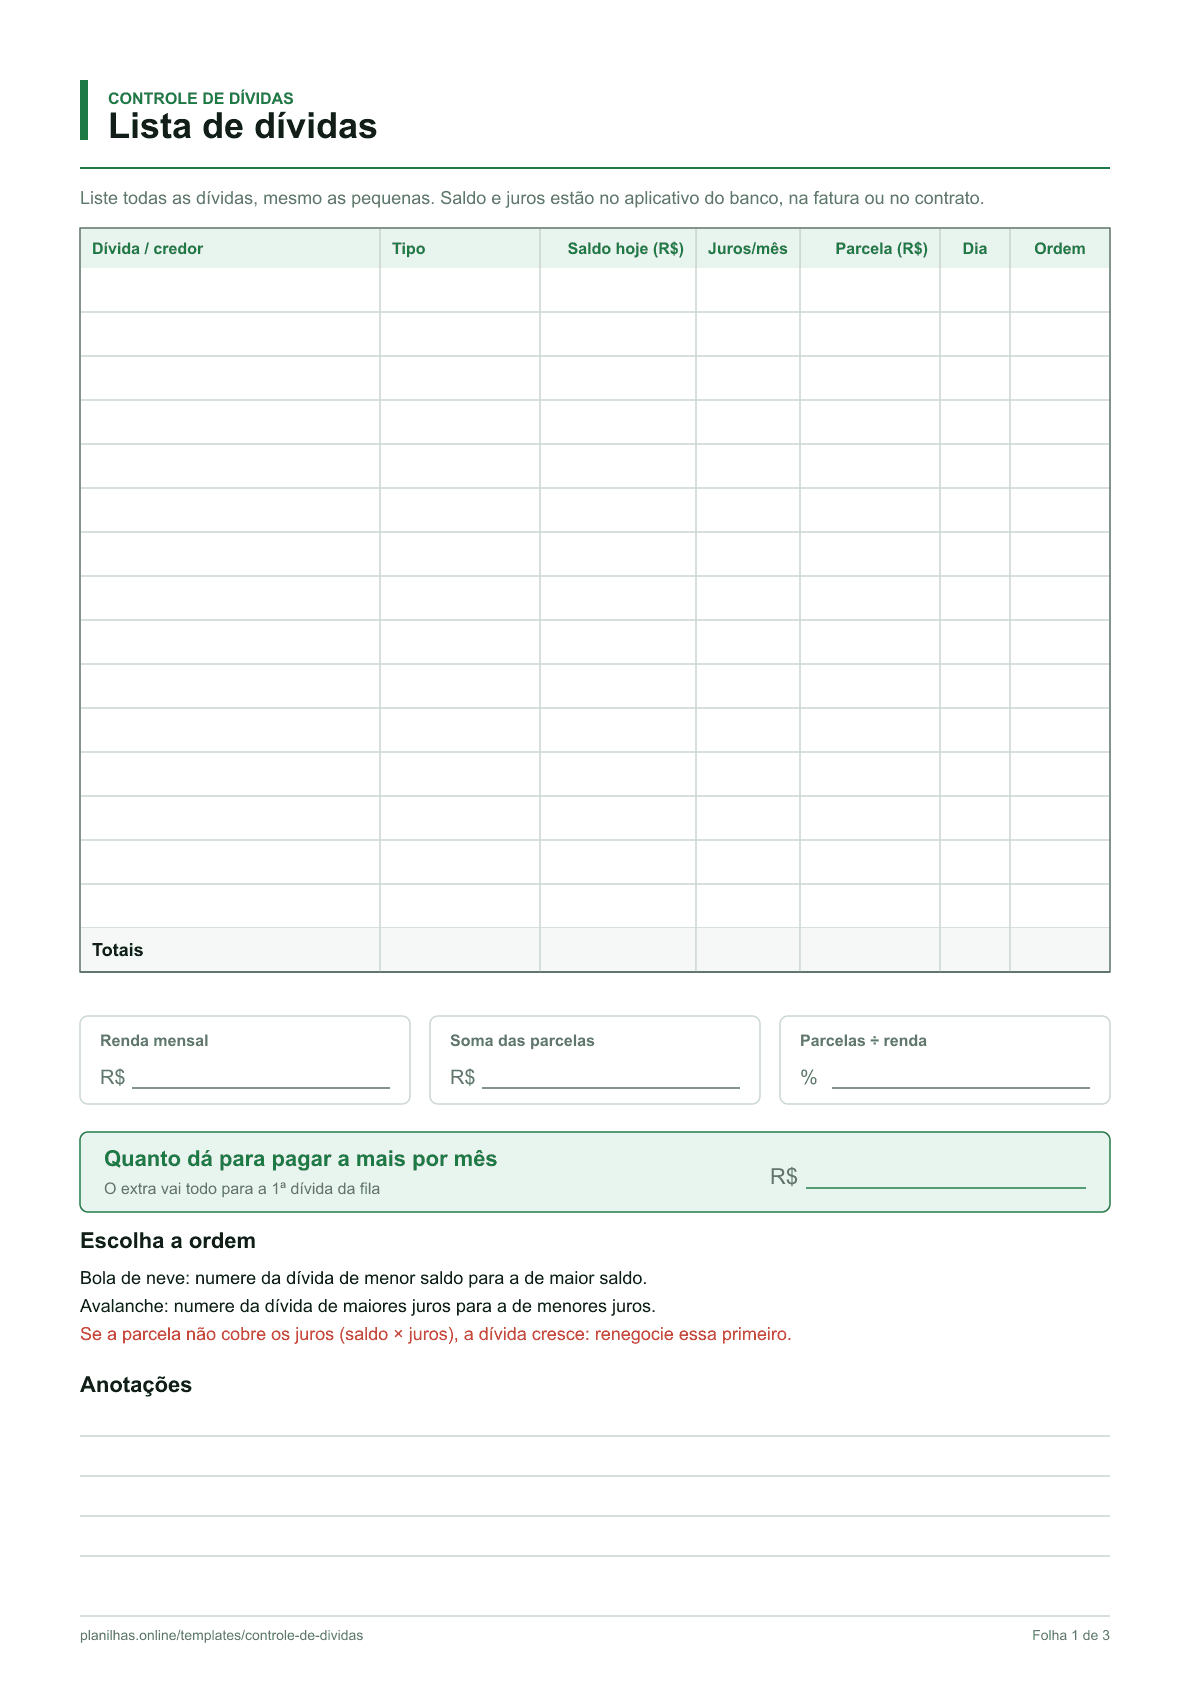
Prefere anotar no papel? Baixe o kit em PDF, tamanho A4, com as mesmas categorias da planilha. Imprima uma cópia por mês e preencha à mão.
- Folha 1Lista de dívidas: credor, saldo, juros, parcela e vencimento de cada uma
- Folha 2Plano de quitação: a ordem de pagamento e um quadradinho para cada mês
- Folha 3Registro de pagamentos: data, dívida, valor e saldo depois do pagamento
Fórmulas usadas na planilha
Quer entender como os cálculos funcionam? Veja o guia de cada fórmula.
CONT.SEConta quantas células atendem a um critério específico.
SOMASESoma valores com base em um critério.
ÍNDICERetorna o valor de uma célula em uma posição específica.
CORRESPEncontra a posição de um valor dentro de um intervalo.
SEExecuta um teste lógico e retorna um resultado para cada condição.
SEERROSubstitui erros por um resultado personalizado.